Strafverfolgung des Erwerbs
für den Bau des weltweit ersten funktionsfähigen Freikolbenlinear-generator mit Zentralbrennraum
als angeblich umsatzsteuerliche Scheinleistung
Due Diligence Auftrag der Bundeswehr
Erwerb von Leistungen zum Bau des Freikolbenlineargenerator durch die SAH Invest GmbH 2014
Für die weltweite Vermarktung eines Freikolbenlineargenerators mit Zentralbrennraum hat die Firma SAH Invest GmbH i. L. mit vier Rechnungen vom 30.11.2014 die folgenden Ausarbeitungen
bei der Firma MBA Management Beratungsgesellschaft mbH erworben. Die Rechnungen und die Leistungen wurden im Rahmen der Umsatzsteuersonderprüfung von dem beauftragten Dienstleistungsunternehmen am 01.02.2017 dem Finanzamt München persönlich übergeben. Nach eigenem Bekunden der Steuerfahndung München und der Staatsanwaltschaft München I wurden die vier betriebswirtschaftlichen Ausarbeitungen am 12.12.2019 beim Eigentümer beschlagnahmt.
Um eine Umsatzsteuerstraftat vorzutäuschen, angebliche Umsatzsteuer-Erstattungsansprüche zu generieren, den Bau des Freikolbenlineargenerators mit Zentralbrennraum in Deutschland zu verhindern und der Firma SAH Invest GmbH i. L. einen Vermögensschaden in Höhe von mindestens
2.463.300 €
zuzufügen
Mit Anklageschrift vom 18.11.2022 folgt die Staatsanwaltschaft München I der Argumentation des Herrn Schraml zum angeblichen Leistungsersteller der Ausarbeitungen, tauscht aber den Rechnungsersteller erneut aus und erklärt, dass die Rechnungen von der RED Real Energy Development GmbH erstellt wurden. Zum „Beweis“ für diese Behauptung legt die Staatsanwaltschaft München I die Originalrechnungen der MBA Management Beratungsgesellschaft mbH vor und erklärt auf Seite 27 der Anklageschrift:
„Die dritte Leistungskette hat folgende Leistungen bezogen auf den „FKLG“ zum Gegenstand: Businesspläne, Nutzung Steuerungskonzept, Due Diligence, technische Analyse. ….
Diese Leistungen wurden zunächst von der RED Real Energy Development GmbH der SAH Inbest GmbH in Rechnung gestellt und zwar mit vier Rechnungen vom 30.11.2014 (Bl. 89 – 82 BewA I) …
Die SAH Invest GmbH meldete die Vorsteuer auf diese Rechnungen an, obwohl eine Leistung nicht erfolgt ist.“
Mit Umsatzsteuerbescheid vom 17.03.2022 hat das Finanzamt München die vom Finanzamt München nie ausgezahlte Umsatzsteuer für die von Herrn Schraml frei erfundenen Rechnungen mit Zinsen in Höhe von 458.194 € zurückgefordert.
Nachdem die Anklage erhoben war und die Umsatzsteuerbescheide erlassen waren, hat der Steuerfahnder Schraml mit strafrechtlichem Ermittlungsbericht vom 28.09.2023 die angeblich nicht existierenden Ausarbeitungen mit dem Hinweis, diese am 12.12.2019 beschlagnahmt zu haben, vorgelegt.
Die Rücknahme des erkennbar falschen Umsatzsteuerbescheid hat das Finanzamt München mehrmals verweigert.
Mit Erklärung vom 03.02.2026 hat der Leiter des Finanzamt München, Dr. Prey über seine Mitarbeiterin Dunkel erklären lassen:
„Das Vorgehen der Beschäftigten des Finanzamtes München im Rahmen der Ermittlungsverfahren sowie die rechtliche Würdigung des ermittelten Sachverhaltes wurden im Rahmen diverser Beschwerden von den vorgesetzten Dienstbehörden gewürdigt und dabei für zutreffend erachtet. Ein Fehlverhalten bei der Sachbearbeitung durch das Finanzamt wurde dabei nicht festgestellt.“
Mit Verfügung vom 18.06.2026 droht die Staatsanwaltschaft München I dem Verteidiger des Angeschuldigten Prof. Dr. Gröger und diesem selbst mit der Einleitung eines Strafverfahrens wegen Verleumdung und falscher Verdächtigung
„… aufgrund der wiederholten unwahren Behauptungen, insbesondere im Bezug auf das Verhalten und Vorgehen der Steuerfahndung …“
Das Finanzamt München und die Staatsanwaltschaft München I erklären somit, dass vier betriebswirtschaftliche Ausarbeitungen,
Die im Zeitablauf wechselnden Erklärungen der Strafverfolgungsbehörden zu der Existenz der Dokumente zeigt die im folgenden Beweismittel wiedergegebene Abbildung am Beispiel der 2008 von der deutschen Unternehmensberatung Roland Berger Strategy Consult GmbH erstellten Commercial Due Diligence, die die Steuerfahndung am 12.12.2019 beschlagnahmte.
Dabei wird deutlich, dass sogar innerhalb der gleichen Anklageschrift für den Erwerb der Commercial Due Diligence zwei verschiedene Eingangsrechnungen angeführt werden und die Ausarbeitung gleichzeitig den Status “Nicht-Existent” und “Existent” hat.
Beweis 1: Wechselnde Erklärung der Strafverfolgungsbehörden zum Status der “Commercial Du Diligence”
Am 15.06.2016 hat das Institut für Fahrzeugkonzepte am Deutschen Zentrum für Luft- und Raumfahrt e. V. (DLR) im Auftrag der SWEngin GmbH den weltweit ersten funktionsfähigen Freikolbenlineargenerator mit Zentralbrennraum (FKLG) in Betrieb genommen.
Seit dieser Inbetriebnahme erklärt die Finanzverwaltung, dass alle Rechnungen für den innerdeutschen Weiterverkauf und für die Nutzung von Leistungen, die im Zusammenhang mit dem Bau und der weltweiten Vermarktung des FKLG stehen oder stehen könnten, „…keine Leistungen zugrunde liegen“ und damit sog. strafrechtliche Scheinrechnungen sind.
Mit dieser Begründung fordert die Finanzverwaltung für jede der angeblichen Rechnungen von den Rechnungserstellern 19 % Umsatzsteuer und versagt den Rechnungsempfängern den Abzug der an das Finanzamt entrichteten Vorsteuer in Höhe von 19 %. Die Differenz zu Gunsten der Finanzverwaltung liegt mittlerweile bei 7,9 Mio. €.
Von dem Vorgehen betroffen sind Eigentumsübertragungen der vom DLR erstellten Fertigungszeichnungen, Software-Tools und techn. Ausarbeitungen aber auch betriebswirtschaftliche Ausarbeitungen wie eine Commercial Due Diligence der Roland Berger Strategy Consulting, eine technische Analyse des Deutsches Zentrum für Luft- und Raumfahrt e. V., ein Businessplan der Firma UMC und eine Patentschrift des Erfinders J. Gräf. Des Weiteren Pläne für den bereits erfolgten Bau eines einsitziges Leichtfahrzeug, aber auch Rechnungen für Mietfahrzeuge der Firma Sixt, EDV-Leistungen bis hin zu Fahrkarten der Deutschen Bahn.
Die den Rechnungen angeblich nicht vorliegenden Leistungen liegen den Strafverfolgungsbehörden in mehrfacher Ausfertigung durch Übergaben der Leistungsersteller, der Rechnungsersteller, der Rechnungsempfänger wie auch durch eigene Beschlagnahmen vor.
Um den Vorsteuerabzug trotzdem zu verweigern, erfindet der Steuerfahnder Schraml im strafrechtlichen Ermittlungsbericht vom 06.09.2021 für das Verfahren 301 Js 210251/19 angebliche Rechnungen zu den FKLG-Leistungen und tauscht jeweils den tatsächlichen Leistungsersteller durch eine nicht existente Firma aus. Anschließend erklärt er, die jeweilige Leistung sei nicht existent, weil der von ihm gefälschte Leistungsersteller kein Know-How für die Leistungserstellung habe oder weil der Ankauf nicht über die von ihm frei erfundene Rechnungskette erfolgt sei.
Die Behauptungen im strafrechtlichen Ermittlungsbericht vom 06.09.2021 wurden von den Finanzbehörden ohne weitere Prüfung in sofort vollstreckbare Umsatzsteuerbescheide übernommen. Aufgrund dieser Vorgehensweise verlangt zum Beispiel das Finanzamt München über 5,5 Mio. € Umsatzsteuer zurück, die vorher nie ausgezahlt wurden.
Das geschilderte Vorgehen stellte und stellt bis dato zusätzlich sicher, dass der in Deutschland geplante Bau und die Vermarktung des Freikolbenlineargenerator mit Zentralbrennraum für den Weltmarkt nicht stattfindet, da jeder neue Eigentümer sich sofort der strafrechtlichen Verfolgung ausgesetzt sieht.
Mit dem 2. Nachtrag vom 04.09.2026 zum Kaufvertrag vom 03.12.2025 hat die SAH Invest GmbH i. L. die in Papierform und Dateiform in ihrem Eigentum befindlichen Ausarbeitungen
verkauft.
Nachdem der Steuerfahnder Schraml mit strafrechtlichem Ermittlungsbericht vom 06.09.2021 unter Vorspiegelung falscher Tatsachen (frei erfundene Rechnung, gefälschter Leistungsersteller) und der Unterschlagung der ihm vorliegenden Ausarbeitungen erklärt hat, dass den angeblichen Rechnungen zum Eigentumserwerb dieser Leistungen „keine Leistungen zugrunde gelegen haben“, hat der Käufer zur eigenen Absicherung eine entsprechende Unterlassungserklärung vom Finanzamt München gefordert.
Das Finanzamt München hat auf Anfrage erklärt, dass die Behauptung, die der Behörde vorliegenden betriebswirtschaftlichen Ausarbeitungen würden nicht existieren, den Rechtsvorschriften entsprechen würde und aufrecht erhalten wird.
Da keine Leistungen verkauft werden können, die beim Einkauf (angeblich) nicht existiert haben, ist diese Aussage erkennbar unwahr – denn die Leistungen wurden zum Zweck der Verkaufsverhandlungen vorgelegt. Um sich vor dem Hintergrund dieser bewusst unwahren Aussage zu schützen, hat der Käufer den ursprünglichen Kaufpreis stark gemindert.
Mit Verfügung vom 18.06.2026 hat die Staatsanwaltschaft München I dem Geschäftsführer der SAH Invest GmbH i. L. mit weiteren Strafmaßnahmen gedroht, weil dieser die Vorgehensweise des Herrn Schraml kritisiert. Eine strafrechtliche Verfolgung des Käufers ist damit nicht ausgeschlossen. Der Käufer hat dieses Risiko zusätzlich eingepreist.
Der wirtschaftliche Schaden der SAH Invest GmbH i. L. der durch die vorsätzliche Abgabe der falschen Tatsachenbehauptungen des Herrn Schraml entstanden ist, liegt damit unter Einbeziehung der zu Unrecht verweigerten Umsatzsteuer bei:
2.094.319 €.
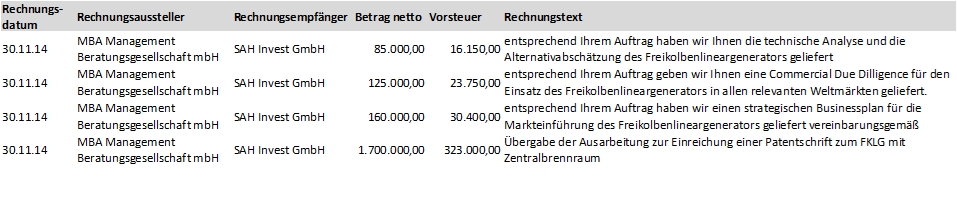
Die Firma SAH Invest GmbH hat am 30.11.2014 mit vier Rechnungen und den folgenden Rechnungsdaten von der Firma MBA Management Beratungsgesellschaft mbH vier betriebswirtschaftliche Unterlagen erworben.
Die Originalrechnungen mit dem Buchungsvermerk der Steuerkanzlei legt die Steuerfahndung München in den Beweismitteln „LO Rechnungen, Bl. 27 – 30“ vor, ohne im strafrechtlichen Ermittlungsbericht vom 06.09.2021 darauf Bezug zu nehmen. Beschlagnahmt wurden die Rechnungen vom Landeskriminalamt Baden-Württemberg am 17.05.2017.
Beweis 2: Originaleingangsrechnungen zum Erwerb von FKLG-Unterlagen durch die SAH Invest GmbH für 2014
Die den Rechnungen zugrundeliegenden Leistungen wurden vom Rechnungsersteller an den Rechnungsempfänger in Dateiform im Dateiformat PDF übergeben. Die Dateien wurden durch die Steuerfahndung München am 12.12.2019 beschlagnahmt:
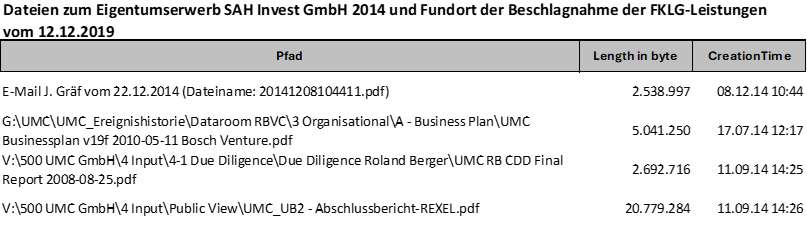
Abbildung 1: Leistungen zu den Originaleingangsrechnungen mit Fundort der Beschlagnahme vom 12.12.2019
Die Steuerfahndung leugnet im Verfahren 301 Js 210251/19 mit strafrechtlichen Ermittlungsbericht vom 06.09.2021 die Existenz der betriebswirtschaftlichen Ausarbeitungen. In gleicher Weise leugnet die Staatsanwaltschaft München mit Anklageschrift vom 18.11.2022 die Existenz der betriebswirtschaftlichen Ausarbeitungen.
In den Verfahren 301 Js 172208/22 (Anklageschrift vom 04.07.2024) und im Verfahren 301 Js 194209/22 (Anklageschrift vom 03.09.2025) legt die Staatsanwaltschaft München I und die Steuerfahndung die angeblich nicht existierenden Leistungen in den Beweismitteln vor. Beide erklären ausdrücklich, dass die Ausarbeitungen am 12.12.2019 von der Steuerfahndung beschlagnahmt wurden.
Eine Erklärung, wie zum Beispiel eine Ausarbeitung von Roland Berger Strategy Consulting, die am 12.12.2019 beschlagnahmt wurde, am 18.11.2022 nicht mehr existent ist und am 04.07.2024 wieder existent ist, wird an keiner Stelle gegeben.

Abbildung 2: Vorlage der angeblich nicht existierenden Leistungen in den Verfahren 301 Js 172208/22 und 301 Js 194209/22
Den Nachweis, dass der Steuerfahndung die angeblich nicht existierenden Leistungen vorliegen, führt die Steuerfahndung selbst, in dem die angeblich nicht existierenden Leistungen entsprechend Beweis 2 und Beweis 3 vorgelegt werden und die Metadaten mit dem Programm NUIX analysiert werden. Darüber hinaus weisen alle vier betriebswirtschaftlichen Ausarbeitungen unverkennbar den tatsächlichen Leistungsersteller aus.
Die Informationen zeigen die jeweiligen Deckblätter.
Commercial Due Diligence: Roland Berger Strategy Consulting
Beweis 3: Deckblatt der Commercial Due Diligence
Technische Analyse Deutsches Zentrum für Luft- und Raumfahrt e. V.
Beweis 4: Deckblatt der REXEL-Studie
Businessplan UMC GmbH
Beweis 5: Deckblatt des Businessplan
Patentschrift: Jürgen Gräf
Beweis 6: Deckblatt der Patentschrift
Die Umsatzsteuer in Höhe von 19 % ist in der Originalrechnungen der MBA Management Beratungsgesellschaft mbH offen ausgewiesen und wurde zusätzlich zum Nettobetrag von der SAH Investment GmbH i. L. entrichtet. Die Originalrechnungen sind in der Buchhaltung der SAH Invest GmbH i. L. enthalten. Die an den Rechnungsersteller entrichtete Umsatzsteuer ist im Konto #1406 „Abziehbare Vorsteuer 19%“ gebucht.
Beweis 7: Kontenblatt „1406 Abziehbare Vorsteuer 19%“ der SAH Invest GmbH 2014
Bei der MBA Management Beratungsgesellschaft mbH wurden die in den Originalrechnungen ausgewiesene Umsatzsteuer vom Steuerberater im Konto #3806 „Umsatzsteuer“ gebucht und im Rahmen der Vorsteuererklärung mit 393.300 € an das Finanzamt München abgeführt.
Beweis 8: Kontenblatt „3806 Umsatzsteuer 19%“ der MBA Management und Beratungsgesellschaft mbH
Der EuGH hat entschieden, dass im Mehrwertsteuersystem der Vorsteuerabzug daran geknüpft ist, dass die Lieferung eines Gegenstands oder die betreffende Dienstleistung tatsächlich bewirkt wird. Somit muss die Finanzbehörde, die einem Unternehmer als Rechnungsempfänger das Recht auf Abzug der in der Rechnung ausgewiesenen Mehrwertsteuer versagt, nachweisen, dass die der Rechnung entsprechenden Umsätze tatsächlich nicht bewirkt wurden (EuGH, Urt. v. 27.06.2018, C-459/17 und C-460/17, SGI und Valériane SNC). Die Beweislast dafür liegt bei der Finanzbehörde.
Nach den von der Steuerfahndung München erhobenen Informationen wurde die Firma SAH Invest GmbH i. L. mit den vier Rechnungen der MBA Management Beratungsgesellschaft mbH zum Eigentümer von betriebswirtschaftlichen Ausarbeitungen zum Bau des Freikolbenlineargenerators mit Zentralbrennraum. Der zur Versagung des Vorsteuerabzugs erforderliche Nachweis, dass die Lieferung eines Gegenstandes nicht bewirkt ist, kann nicht erbracht werden, da die Ermittlungsergebnisse der Steuerfahndung München das Gegenteil aufzeigen.
Ein umsatzsteuerliche Scheinleistung, die besagt, dass der Rechnung keine Leistung zugrunde liegt, scheidet aufgrund der vorliegenden Unterlagen aus.
Um der Firma SAH Invest GmbH i. L. trotz der gegenteiligen Ermittlungsergebnisse eine Umsatzsteuerforderung in Höhe von 393.300,00 € zu fingieren, täuscht der Steuerfahnder Schraml in seinem strafrechtlichen Ermittlungsbericht vom 06.09.2021 eine Straftat vor.
Mit der Beschlagnahme der Ausarbeitungen hat der Steuerfahnder Schraml die Kenntnis, dass die Originalrechnungen der MBA Management Beratungsgesellschaft mbH leistungsunterlegt sind. Deshalb erfindet (fälscht, fingiert) der Steuerfahnder Schraml im ersten Schritt vier zusätzliche Eingangsrechnungen, die so ähnlich ausschauen wie die Originalrechnung. Dazu tauscht er in seinem Ermittlungsbericht den tatsächlichen Rechnungsaussteller „MBA Management Beratungsgesellschaft mbH“ durch eine gar nicht existierende Firma „MBA/RED“ aus und kürzt den Rechnungstext sachentstellend. So wird aus einer „Commercial Due Diligence“ nur noch eine „Due Diligence“. Da es viele Formen von Due Diligence gibt, entspricht das in etwa dem Vorgehen, wie wenn man aus einer „Waschmaschine“ nur noch „Maschine“ macht. Was tatsächlich geliefert wurde, ist nicht mehr nachvollziehbar.
Nach diesen Veränderungen listet er die angeblichen Rechnungen dann im strafrechtlichen Ermittlungsbericht auf S. 89 folgendermaßen auf:
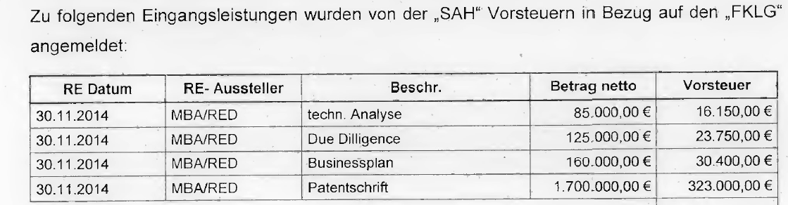
Im zweiten Schritt unterschlägt der Steuerfahnder Schraml als Beweismittel alle vier ihm vorliegenden betriebswirtschaftlichen Ausarbeitungen und gibt sie nicht in die Beweismittel.
Das ist notwendig, denn im dritten Schritt tauscht der Steuerfahnder Schraml den tatsächlichen Leistungsersteller durch die zu diesem Zeitpunkt gar nicht existierende Firma „RED Real Energy Development GmbH“ aus und erklärt zu von ihm vorliegenden Ausarbeitungen:
"Die angeblichen Eingangsleistungen der RED Real Energy Development GmbH ‚technische Analyse‘, ‚Due Diligence‘ und ‚Businessplan‘ kann die RED Real Energy Development GmbH gar nicht erbracht haben, da es wie in der obigen Tz. 2.6.7.2.3 beschrieben keine Mitarbeiter gab, die das Know-How hatten, die genannten Leistungen zu erstellen."
Auch zu der ihm vorliegenden Patentschrift erklärt der Steuerfahnder Schraml, dass diese nicht existiert,
„Da die RED Real Energy Development GmbH keine Mitarbeiter mit dem „Know-How“ zur Erstellung der Leistung hatte, handelt es sich demnach auch hierbei um eine Scheinleistung.“
Beweis 9: Auszug aus dem strafrechtlichen Ermittlungsbericht vom 06.09.2021 für die SAH Invest GmbH
Mit Prüfungsbericht zur Umsatzsteuersonderprüfung vom 23.02.2022 übernimmt die USOP Mayr auf Seite 5 die falschen Rechnungen, obwohl Ihr bereits am 09.01.2017 die Originalrechnung erstmals zugeleitet wurde.
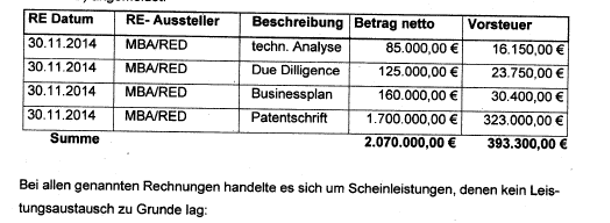
Zur Begründung der angeblichen Scheinleistung tauscht Frau Mayr den Leistungsersteller nochmals aus. Dazu ersetzt Frau Mayr die vom Steuerfahnder Schraml in das Verfahren eingeführte „RED Real Energy Development“ durch die ebenso nicht existente Firma „MBA/RED“ aus und erklärt:
"Bei allen genannten Rechnungen handelte es sich um Scheinleistungen, denen kein Leistungsaustausch zu Grunde lag: Die angebliche Eingangsleistung technische Analyse, Due Dilligence, und Businessplan kann die MBA/RED nicht erbracht haben, da es nach Feststellung der Steuerfahndung keine Mitarbeiter gab, die das Know-How hatten die genannten Leistungen zu erstellen."
Beweis 10: Bericht zur Umsatzsteuersonderprüfung vom 23.02.2022
Die angeblichen Rechnungen wurden nie zur Umsatzsteuererstattung herangezogen. Aus diesem Grund legen Herrn Schraml / Frau Mayr auch keine Auflistung der Vorsteuerberechnung aus der Buchhaltung, sondern nur eine selbst erstellte Excel-Tabelle vor. In dieser Excel-Tabelle sind zum „Beweis“ die angeblichen Vorsteuern aus den gefälschten Rechnungen eingetragen. Warum allerdings die für den Verkauf von FKLG-Leistungen von der SAH Invest GmbH i. L. bezahlte Umsatzsteuer unter dem Passus „Hinterzogene Steuer“ aufgeführt wird, ist schleierhaft.
Beweis 11: Excel-Liste mit angeblicher Vorsteuererstattung
Mit Umsatzsteuerbescheid vom 17.03.2022 wurde der Umsatzsteuerbericht in einen Bescheid für 2014 umgesetzt und wurde damit zu einem sofort vollstreckbaren Titel gegen die SAH Invest GmbH i. L.. Aufgrund der Behauptung, dass es sich bei den vom Steuerfahnder Schraml fingierten Eingangsrechnungen um eine Scheinleistung handelt, fordert das Finanzamt München die sofortige Rückerstattung einer nie vom Finanzamt ausbezahlten Umsatzsteuer in Höhe von 393.300,00 € und eine Zinszahlung in Höhe von 64.894,00 €.
Beweis 12: Bescheid für 2014 über Umsatzsteuer und Zinsen vom 17.03.2022
Mit Schreiben vom 28.11.2025 hat das Finanzamt München gegenüber dem angeblich faktischen Geschäftsführer erklärt, dass das Finanzamt München beabsichtigt, ihn persönlich für die Rückzahlung der nie ausbezahlten aber angeblich geschuldete Umsatzsteuer der SAH Invest GmbH i. L. in Anspruch zu nehmen.
Dazu erklärt der Bearbeiter:
„Gründe, die gegen eine vorsätzliche Verletzung ihrer Pflichten sprechen, sind dem Finanzamt nicht bekannt, die äußeren Umstände des Falles sprechen vielmehr dafür, dass Sie ihre Pflichten mit krimineller Energie verletzt haben.“
Die Firma RED Real Energy Development GmbH wurde mit Eintrag in das Handelsregister B des Amtsgerichts Essen unter HRB 27228 am 26.04.2016 konstituiert.
Entgegen dieser Handelsregistereintragung erklärt die Staatsanwaltschaft München I In der Anklageschrift vom 18.11.2022 auf Seite 4:
„Die RED Real Energy Development GmbH war ab dem Veranlagungszeitraum 2015 bei dem Finanzamt Itzehoe unter der Steuernummer 118/297/25469 steuerlich erfasst“.
Zum hier gegenständlichen Zeitpunkt 30.11.2014 bestand die Firma RED Real Energy Development GmbH selbst für die Staatsanwaltschaft München I nicht.
Welche Bedeutung das Know-How einer nicht existierenden Firma haben soll, erläutert weder der Steuerfahnder Schraml noch die Staatsanwaltschaft.
Im Unternehmensregister der Bundesrepublik Deutschland ist keine Firma MBA/RED bekannt.
Im Verfahren 3 O 12715/20 haben drei Investoren unter Bezug auf die Behauptungen des Steuerfahnders Schraml Klage gegen die SAH Invest GmbH i. L. wegen Bilanzfälschung aufgrund der Bilanzierung von Leistungen zum FKLG erhoben.
Das Landgericht München hat auf der Basis eines vom Gericht bestellten Gutachtens die Klage mit Urteil vom 04.05.2023 zurückgewiesen und erklärt:
„Auch die von der Klägerin gerügten Bilanzfälschungen im Hinblick auf die unfertigen Leistungen „Anschaffung Lineargeneratoren in Höhe von 2,78 Mio. €“ die sonstigen Vermögensgegenstände „Kaufpreisforderungen aus dem Weiterverkauf der Software zur Steuerung des Freikolbenlineargenerators in Höhe von 1,35 Mio.“ und die Anleihen der SWEngine in Höhe von 998.000,- € haben sich nicht bestätigt.“
Und weiter:
„Auch im Übrigen sind die von der Klägerin behaupteten Scheingeschäfte nicht belegt.“
Das Finanzamt München weigert sich ausdrücklich, das Urteil anzuerkennen.